사진 = 볼보
■ 핵심 사항
- 볼보가 제동·가속·코너링 습관을 점수로 환산하는 선택 사양 앱 ‘세이프티 코치’를 스웨덴과 노르웨이부터 도입한다고 발표했습니다.
- 보험 혜택은 운전자가 사용에 한 번, 보험사 데이터 공유에 또 한 번 동의해야 열리며, 할인율 수치는 공개되지 않았습니다.
- 보험료를 낮추려는 운전자라면 점수보다 제휴 보험사와 동의 조건부터 확인해야 합니다.
운전 습관 점수 보험료, 깎인다는 말은 아직 없다
답부터 적으면 이렇다. 볼보가 2026년 8월 13일 내놓은 보도자료에 보험료가 내려간다는 확정 문장은 없다. 원문이 쓴 표현은 더 많은 보상의 가능성을 연다는 정도다. 운전 습관 점수 보험료라는 말이 주는 기대와 문서가 실제로 약속한 것 사이에 간격이 있다고 읽힌다.
앱의 윤곽은 분명하다. 세이프티 코치는 선택 사양이고, 인포테인먼트 화면과 볼보카 모바일 앱에서 실시간 운전 인사이트와 팁을 준다. 운전자마다 동적이고 개인적인 점수가 붙는다. 점수를 보험사가 받아 쓰는 사용량 기반 제안이 따로 붙는 구조다.
비어 있는 칸도 많다. 보험사 Volvia의 사용량 기반 제안이 곧 제공된다고만 했을 뿐, 할인율도, 금액도, 몇 점부터 혜택이 시작되는지도 적혀 있지 않다. 발표 당시 기준으로는 방향만 있고 숫자는 없다.
제동·가속·코너링이 점수가 되는 방식
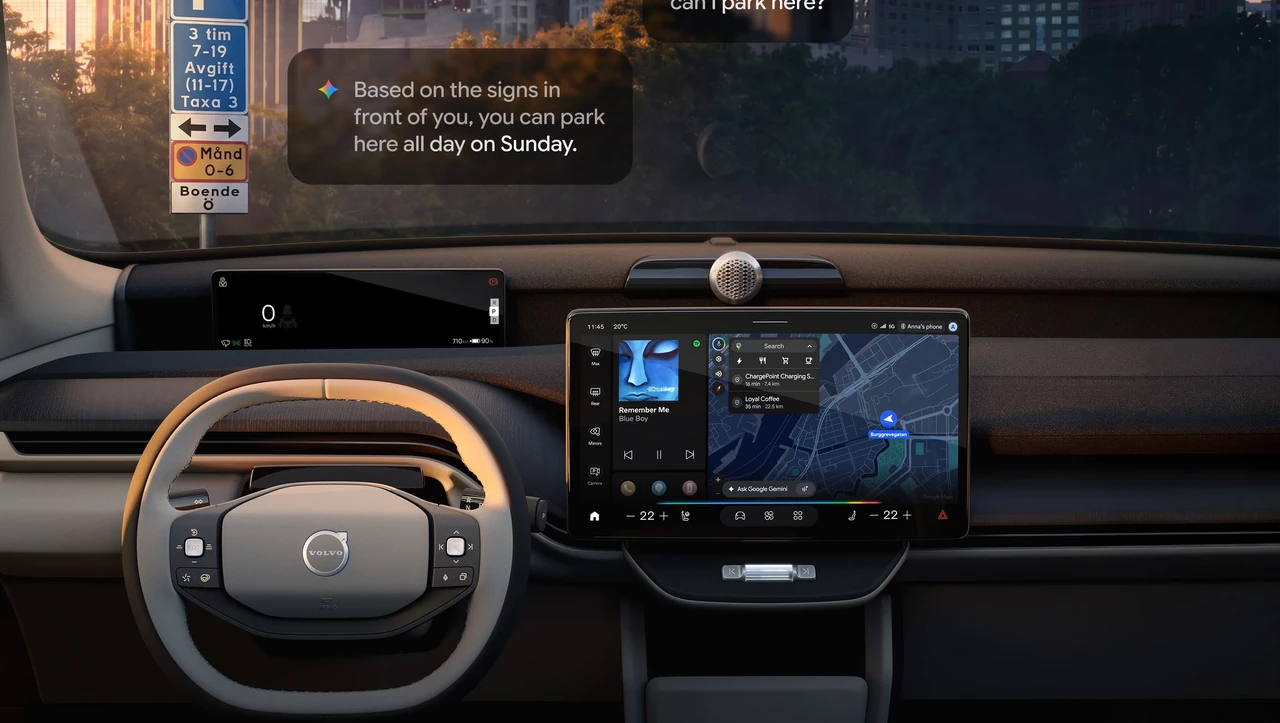
사진 = 볼보
점수의 재료는 일상 교통에서 나오는 제동, 가속, 코너링 행동이다. 급하게 밟고 급하게 꺾을수록 불리하고, 부드럽게 흐름을 타는 쪽이 유리한 방향이라고 본다. 팁도 같은 데이터에서 만들어진다.
점수 계산은 볼보가 직접 하지 않고 CMT, 즉 케임브리지 모바일 텔레매틱스의 알고리즘을 쓴다. 운전 데이터를 점수로 바꾸는 일을 전문 업체에 맡겼다는 뜻이다. 그런데 이 알고리즘이 어떤 요소에 얼마나 가중치를 두는지는 공개되지 않았다. 점수가 낮게 나왔을 때 운전자가 무엇을 고쳐야 하는지가 불투명할 수 있다.
적용 범위는 신차에만 그치지 않는다. 원문은 모델연도 2020 이후 대부분의 볼보 차량 운전자가 다운로드할 수 있다고 썼다. 이미 차를 가진 사람에게도 열려 있다는 점은 평가할 만하다. 다만 첫 대상은 스웨덴과 노르웨이이고, 미국과 다른 유럽 시장은 도입 예정이라는 단계다.
동의를 두 번 받는 구조가 말해주는 것
보험료 혜택으로 가는 길목에는 문이 두 개 있다. 운전자는 먼저 세이프티 코치 사용에 옵트인하고, 이어 제휴 보험사에 데이터를 공유하는 데 다시 옵트인해야 한다. 볼보는 프라이버시와 투명성을 핵심에 두고 설계했다고 밝혔다.
이 구조는 두 가지로 읽힌다. 하나는 데이터가 본인 모르게 보험사로 넘어가지 않는다는 안전장치다. 다른 하나는 혜택이 곧 데이터를 내주는 대가라는 계약의 성격이다. 둘 다 사실이다. 보호장치가 있다는 것과 거래 조건이 유리하다는 것은 별개의 문제다.
여기서 판단이 갈린다. 점수가 좋은 운전자는 내줄 데이터가 부끄럽지 않으니 계산이 맞을 수 있다. 반대로 야간 주행이나 도심 정체가 잦아 급제동이 많은 생활 패턴이라면 점수가 불리해질 가능성도 있다. 이 부분은 원문이 답하지 않은 영역이어서, 어디까지나 구조에서 나온 추정이다.
반론: 점수 자체가 사고를 줄일 수 있다
반대편 논리도 가볍지 않다. 볼보 측 운전자 행동 전문가는 많은 사고에 어떤 형태의 놀람이 끼어 있고, 이를 막는 것은 예측 가능성이라고 말했다. 기대 속도 범위를 지키고 급작스러운 조작을 피하면 주변 운전자가 읽기 쉬워진다는 논리다.
CMT 공동창업자도 안전운전 프로그램에 참여한 사람들은 과속과 급제동 빈도가 대체로 크게 줄어든다고 주장했다. 맞다면 보험료와 별개로 점수 자체가 이득이다. 다만 이 주장에는 감소 폭 수치가 없고, 알고리즘을 파는 쪽의 말이라는 점은 감안해야 한다.
그래서 내 판단은 이렇다. 앱의 안전 효과는 일리가 있어 보이지만, 보험료 절감은 별도의 증명이 필요한 문제다. 코칭의 가치와 할인의 가치를 한 묶음으로 평가하면 둘 다 흐려진다.
판정은 무엇을 보고 내릴까
사진 = 볼보
원문 자체가 단서를 남겼다. 소개된 기능은 선택 사양일 수 있고, 사양은 국가마다 다를 수 있으며, 사전 통보 없이 바뀔 수 있다는 문구다. 여기에 곧, 예정이라는 날짜 없는 표현이 겹친다. 지금 단계에서 평가할 수 있는 건 설계의 방향이지 소비자가 받을 금액이 아니다.
한국 운전자에게 의미를 따질 때도 선을 그어야 한다. 국내 출시나 국내 보험사 제휴는 원문에 전혀 나오지 않는다. 참고로 다나와 집계 기준 볼보의 국내 판매는 2026년 9월 1,414대로 점유율 4.1%였지만, 이는 보유 규모의 맥락일 뿐 이 서비스가 들어온다는 신호가 아니다.
판정 기준은 세 가지로 좁혀진다. 첫째 Volvia가 실제 할인율을 공개하는지, 둘째 점수 산정 기준이 운전자에게 설명되는지, 셋째 미국과 다른 유럽으로의 확대 일정이 구체화되는지다. 세 가지가 채워지면 운전 습관 점수 보험료는 약속에서 상품이 된다. 그 전까지는 앱이 안전운전을 코치해 주는 것과 보험료를 깎아 주는 것을 나눠서 지켜보는 편이 맞다.